Verifactu: qué debe hacer tu empresa ahora
¿Verifactu se aplaza a octubre de 2028? Qué está aprobado y qué solo se ha anunciado, a quién afecta y cómo revisar ya los programas que facturan.
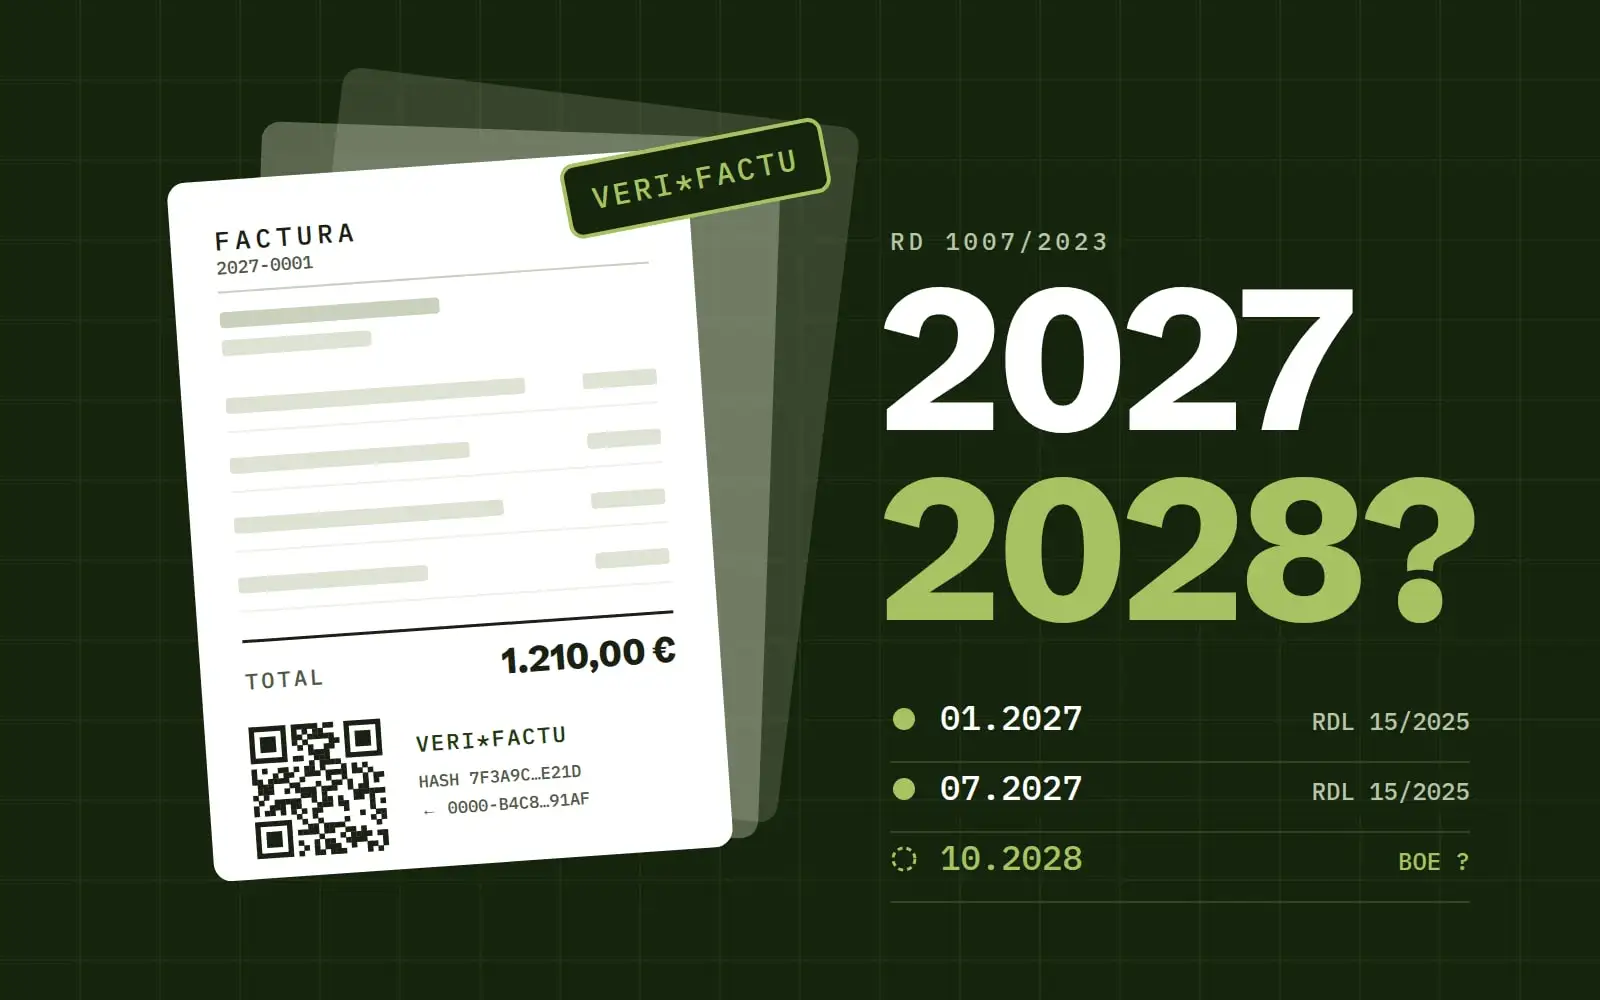
Si llevas una empresa o trabajas por cuenta propia, seguro que este mes has oído hablar de Verifactu, y quizá con fechas distintas. Es normal: el calendario ha cambiado dos veces y el 5 de octubre Hacienda anunció un tercer cambio. En este artículo te contamos qué está aprobado, qué solo se ha anunciado y, sobre todo, qué conviene hacer ya, sea cual sea la fecha final.
Un aviso antes de empezar: somos una empresa de informática, no una gestoría. Aquí hablamos de los programas y de cómo prepararlos. La parte fiscal de vuestro caso, mejor confirmarla con vuestro asesor.
Qué es Verifactu, en una línea
Es el nombre popular del Reglamento de sistemas informáticos de facturación (Real Decreto 1007/2023): los programas que emiten facturas deben garantizar que una factura emitida no se puede modificar ni borrar sin dejar rastro.
En la práctica, cada factura genera un registro encadenado con el anterior y lleva un código QR para que quien la recibe pueda comprobarla en la Agencia Tributaria. El programa puede funcionar de dos maneras:
- Modalidad VERI*FACTU: envía automáticamente un resumen de cada factura a la Agencia Tributaria en el momento de emitirla.
- Modalidad no VERI*FACTU: no envía nada en ese momento, pero debe guardar los registros firmados y un registro de eventos, a disposición de Hacienda.
La mayoría de programas de facturación del mercado ya están en ello o ya lo tienen. La pregunta no es tanto si vuestro programa principal lo hará, sino si lo harán todos los programas que emiten facturas en la empresa.
Cuándo es obligatorio: lo aprobado y lo anunciado
Lo aprobado (Real Decreto-ley 15/2025, de 2 de diciembre): Verifactu es obligatorio desde el 1 de enero de 2027 para las empresas que tributan por el impuesto sobre sociedades y desde el 1 de julio de 2027 para el resto, es decir, autónomos y profesionales. Lo recoge la nota informativa de la Agencia Tributaria.
Lo anunciado: el 5 de octubre de 2026, el Ministerio de Hacienda publicó una nota en la que prevé aplazar todas las obligaciones pendientes hasta octubre de 2028. El objetivo es hacerlas coincidir con la factura electrónica obligatoria para empresas y profesionales que facturan menos de 8 millones de euros al año, para no tener que adaptarse dos veces en poco tiempo.
La clave es esta: mientras el aplazamiento no se publique en el BOE, las fechas de 2027 siguen siendo las vigentes. Planificarlo todo contando con 2028 antes de que esté aprobado es un riesgo innecesario. Además, la propia nota dice que los requisitos técnicos se mantendrán en términos «sustancialmente equivalentes», así que el trabajo de preparación no se pierde.
A quién afecta, y a quién no
Afecta, en general, a las empresas y autónomos que emiten facturas con un programa informático. Hay excepciones importantes:
- Las empresas que ya envían los libros de IVA a Hacienda por el SII (Suministro Inmediato de Información) quedan fuera.
- El País Vasco y Navarra tienen sus propios sistemas (como TicketBAI), con reglas distintas.
Si no tenéis claro en qué caso estáis, es una pregunta de cinco minutos para la gestoría. Si tenéis dudas sobre algún programa concreto, también podéis consultar las preguntas frecuentes de la Agencia Tributaria.
Y no conviene dejarlo para el último mes: la ley prevé sanciones de hasta 50.000 euros por ejercicio para quien use un programa que no cumpla, según el artículo 201 bis de la Ley General Tributaria.
Lo que más se olvida: las facturas que no hace el programa de facturación
Cuando se habla de Verifactu, todo el mundo piensa en el programa de facturación de la oficina. Pero en muchas pymes las facturas salen de más de un sitio:
- La tienda online, que emite la factura sola cuando un cliente paga.
- El TPV de la tienda física o del restaurante.
- Una aplicación a medida o un portal de clientes que genera facturas o recibos.
- Integraciones que crean facturas directamente en el ERP desde otra aplicación, por ejemplo cuando una tienda online pasa los pedidos al programa de gestión.
Este último caso es el más delicado. Que vuestro programa de facturación cumpla Verifactu no garantiza que una factura creada «desde fuera», mediante una conexión automática, genere el registro que corresponde. Hay que comprobarlo con el fabricante del programa y con quien hizo la integración. Es justo el tipo de conexión que montamos en los proyectos de digitalización de procesos y de automatización, y por eso sabemos que hay que revisarlo caso por caso.
Te revisamos los programas que emiten facturas. Hacemos la lista de todos los puntos de vuestra empresa desde los que sale una factura, miramos cómo está conectado cada uno y os decimos qué pedir a cada proveedor. Pide la revisión o llama al 93 384 83 82.
Qué conviene hacer ya, sea cual sea la fecha
Esta lista sirve tanto si Verifactu llega en 2027 como si llega en 2028:
- Inventario: apuntad todos los programas y servicios que emiten facturas o tiques, incluidos los que usan trabajadores concretos o sucursales.
- Declaración responsable: el reglamento obliga a los fabricantes a declarar que su programa cumple. Pedídsela a cada proveedor, o comprobad que esté accesible en su web o dentro del propio programa.
- Versiones al día: muchas adaptaciones llegan con una actualización. Un programa instalado hace años que nadie actualiza es el primer candidato a quedarse atrás. Si tenéis un contrato de mantenimiento, es una tarea que encaja en él.
- Integraciones: para cada conexión automática que crea facturas, preguntad expresamente si las facturas creadas así generan el registro Verifactu y llevan el código QR.
- Factura electrónica a la vez: si se aprueba el aplazamiento, Verifactu y la factura electrónica obligatoria llegarán casi juntas. Si tenéis que cambiar de programa o rehacer una integración, hacedlo una sola vez, pensando en las dos cosas.
- Calendario con la gestoría: decidid con vuestro asesor cuándo queréis tenerlo todo listo. Una buena referencia es hacer pruebas unos meses antes de la fecha vigente y no en el último momento.
En resumen
Verifactu no es algo que temer, pero sí hay que prepararlo. Lo más probable es que la obligación se aplace a octubre de 2028, pero hoy la fecha legal sigue siendo 2027, y el trabajo de preparación es el mismo en los dos casos: saber de dónde salen todas las facturas de la empresa, tener los programas al día y confirmar que las integraciones también cumplen.
Si queréis empezar por el inventario y la revisión de las integraciones, en nData Systems lo hacemos con vosotros y, para la parte fiscal, con vuestra gestoría. Contadnos vuestro caso o llamad al 93 384 83 82: os decimos qué programas hay que revisar y qué preguntar a cada proveedor.